Une camionnette professionnelle bien assurée, c'est deux contrats, pas un. La responsabilité civile couvre les autres, l'omnium couvre la tôle, et ni l'une ni l'autre ne rembourse l'outillage disparu pendant la nuit. Le matériel relève d'une garantie séparée, dont trois clauses décident si vous serez payé ou non.
La RC auto exclut noir sur blanc les biens transportés à titre professionnel
L'exclusion figure en toutes lettres dans le contrat.
Les conditions générales Assurance Camionnette d'Ethias posent, à l'article 43, la liste des dommages exclus de l'indemnisation. Le paragraphe 2 vise les biens transportés : sont exclus les dommages aux biens transportés à titre professionnel et onéreux par le véhicule assuré, à l'exception des vêtements et bagages appartenant aux personnes transportées. Votre perceuse n'est ni un vêtement, ni un bagage.
La garantie légale répare le préjudice des tiers. Elle n'a jamais eu vocation à réparer le vôtre.
Que couvre l'omnium d'une camionnette, exactement ?
Le véhicule désigné et ses accessoires montés d'origine. Rien d'autre.
L'omnium prend en charge la collision, le vol du véhicule, l'incendie, le bris de vitrage, les catastrophes naturelles selon la formule choisie. Elle raisonne sur un objet unique, immatriculé, dont la valeur est connue au contrat. Le contenu de l'espace de chargement change tous les jours, ne figure sur aucune fiche, et sa valeur ne peut pas être estimée par l'assureur au moment où il vous couvre.
D'où l'existence d'un troisième contrat, que la moitié des indépendants découvre le lendemain d'une effraction : l'assurance marchandises et matériel transportés pour compte propre. Chez Baloise, elle porte le nom d'Assurance Transport Compte Propre. Chez AG, celui de Pack Marchandises et Matériel, et elle ne peut être souscrite qu'en complément d'une RC Auto camionnette déjà logée chez le même assureur.
Trois clauses décident si un vol d'outillage est payé
Les conditions ci-dessous ont été relevées le 7 septembre 2026 sur les pages produit et les conditions générales publiées par les assureurs eux-mêmes. Elles ne remplacent pas vos conditions particulières, mais elles montrent où se joue réellement un sinistre.
| Point qui décide | AG, Pack Marchandises et Matériel | Baloise, Transport Compte Propre | Ethias, RC Auto camionnette |
|---|---|---|---|
| Franchise vol | 250 € pour toutes les garanties | 125 €, portée à 625 € si le véhicule n'est pas garé de manière sûre entre 21 h et 6 h | Sans objet, les biens transportés à titre professionnel sont exclus par l'article 43, § 2 |
| Condition de fermeture | Serrure extérieure sur toutes les portes de l'espace de chargement et sur la remorque attelée, ensemble de type fourgon fermé en carrosserie rigide | Non publiée sur la page produit, mais exigence d'un stationnement sûr la nuit | Sans objet |
| Fait générateur du vol | Vol couvert 24 h/24 et 7 j/7, hors phases de chargement et de déchargement | Vol simultané du véhicule et des biens, effraction dans le véhicule, ou vol avec violence | Sans objet |
| Matériel fixé à demeure | Non précisé sur la page produit | Exclu : les équipements fixés définitivement dans le véhicule, par exemple des armoires, ne sont pas des biens transportés | Sans objet |
| Territoire couvert d'office | Benelux, France, Allemagne, Royaume-Uni | Belgique, Allemagne, France, Grand-Duché de Luxembourg, Pays-Bas | Selon la carte du contrat |
| Sous-assurance | Règle proportionnelle appliquée seulement si le montant assuré est inférieur de plus de 25 % au montant correct | Indemnité plafonnée à la valeur assurée moins la franchise | Sans objet |
Les sept exclusions qui reviennent d'un contrat à l'autre, et qu'aucune fiche commerciale ne met en avant :
- le vol pendant les phases de chargement et de déchargement, écarté par AG alors que les dommages, eux, sont couverts sur ces mêmes phases
- les dommages dus à un arrimage négligent et non conforme, exclusion explicite d'AG
- les GSM, GPS et autre matériel électronique, sauf accord préalable
- les valeurs, bijoux, objets de collection, articles de tabac
- les biens mal entreposés ou mal emballés dans le véhicule, exclusion explicite de Baloise
- les sinistres survenus en surcharge ou avec un véhicule en mauvais état
- les équipements fixés définitivement dans la carrosserie, qui sortent de la définition même des biens transportés chez Baloise
Une benne de pick-up peut-elle remplir la condition de fermeture ?
Pas telle quelle, et c'est le point aveugle de tout le marché.
Relisez la condition posée par AG pour que le vol soit couvert jour et nuit : une serrure extérieure installée sur toutes les portes de l'espace de chargement, et un ensemble de type fourgon fermé en carrosserie rigide. Un plateau de Ranger, de Hilux ou d'Amarok n'a ni portes d'espace de chargement, ni carrosserie rigide au-dessus. Il a un hayon rabattable et le ciel.
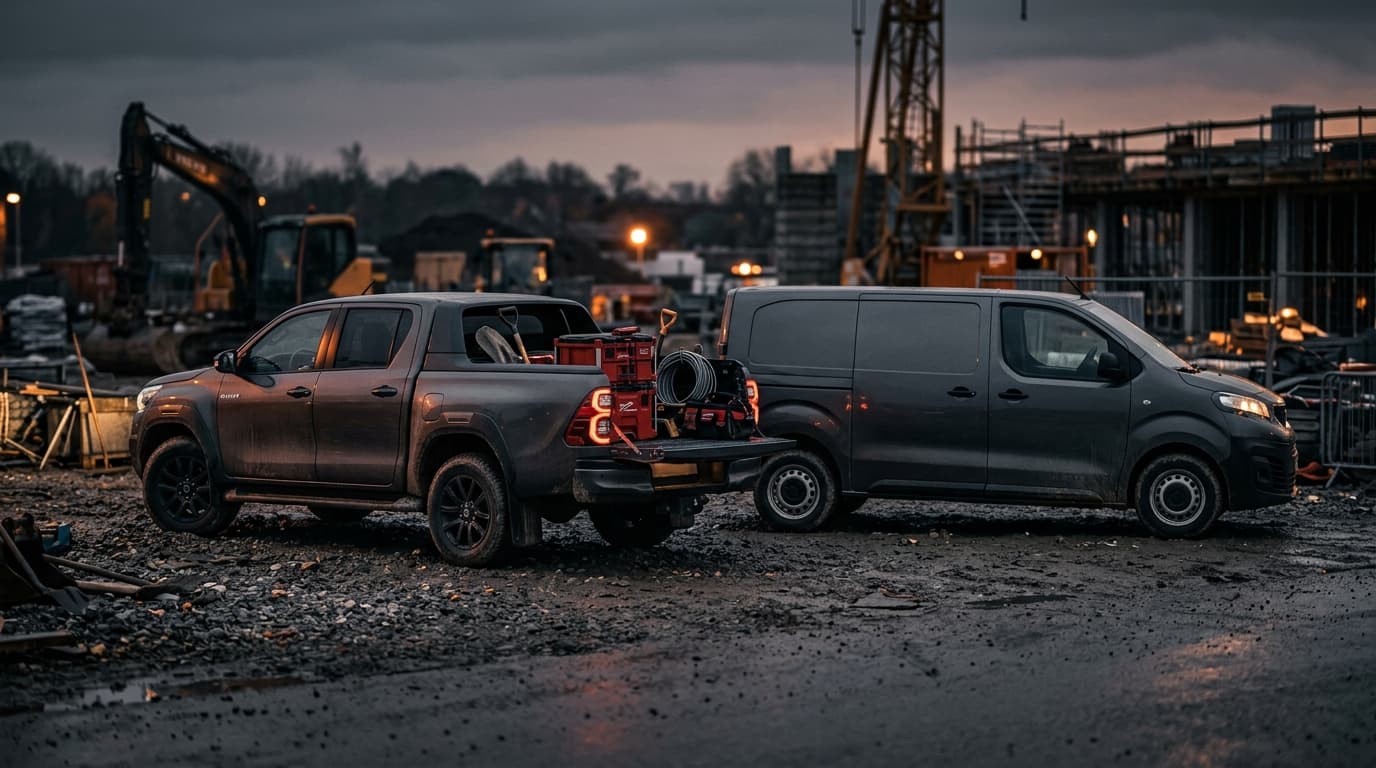
Trois configurations, trois réponses différentes. Un couvre-benne souple à rideau ferme le volume mais reste une toile : il se coupe au cutter et n'est pas une carrosserie rigide. Un couvre-benne rigide verrouillé sur la serrure de hayon est déjà autre chose, et un hard-top complet en polyester ou en aluminium, avec vitres latérales verrouillables et hayon à clé, coche les deux cases sur le papier. Sur le papier seulement, parce que rien de tout cela ne se présume : il faut le déclarer, le faire acter dans les conditions particulières et, dans le doute, demander la position de l'assureur par écrit avant le premier sinistre plutôt qu'après.
Le raisonnement vaut aussi pour la benne bâchée d'un châssis-cabine et pour le plateau nu d'un utilitaire de paysagiste. En pratique, sur un chantier, la règle que j'appliquais était plus simple : rien de coûteux ne dort dans une benne ouverte, jamais, quel que soit le contrat.
Vos étagères sont-elles couvertes par la garantie marchandises ?
Non, et la formulation de Baloise est sans ambiguïté : les machines, appareils ou équipements fixés définitivement dans le véhicule assuré, par exemple des armoires, sortent de la liste des biens couverts.
Un aménagement complet, ce n'est pas rien. Le kit de rayonnage relevé fin août sur le tarif public d'un aménageur belge revient à 1 640 € hors TVA pour un fourgon moyen équipé des deux côtés, kits de fixation compris. Ce montant ne se trouve ni dans l'omnium, qui assure le véhicule d'origine, ni dans la garantie transport, qui assure ce qui bouge. Il se traite en extension du contrat auto, poste par poste, ou il n'est pas assuré du tout.
Même logique pour le lettrage, le hayon élévateur, le groupe frigorifique et la cloison rapportée. Faites la liste, chiffrez-la, envoyez-la au courtier. C'est une demi-heure de travail pour plusieurs milliers d'euros de risque.
Déclarer l'usage : 250 euros ou la totalité du sinistre
L'écart entre les deux montants tient à un seul mot, intentionnel.
Les conditions générales Ethias organisent le droit de recours de l'assureur contre le preneur d'assurance. En cas d'omission ou d'inexactitude non intentionnelle dans la déclaration des données du risque, à la conclusion comme en cours de contrat, le recours est plafonné à 250 euros. En cas d'omission ou d'inexactitude intentionnelle, il porte sur le montant total des dépenses nettes de l'assureur.
Ce montant total n'est pas théorique. L'article 44 fixe l'échelle : jusqu'à 11 000 euros de dépenses nettes, le recours s'exerce intégralement ; au-delà, ce montant est augmenté de la moitié des sommes excédentaires, sans pouvoir dépasser 31 000 euros. Un accident corporel sérieux atteint ces ordres de grandeur sans difficulté.
Une deuxième cause de recours mérite d'être connue de tous ceux qui repoussent une visite : si le véhicule ne satisfait pas à la réglementation belge sur le contrôle technique au moment du sinistre et circule en dehors des seuls trajets encore autorisés, l'assureur dispose d'un recours, à condition de démontrer le lien causal entre l'état du véhicule et l'accident. Le certificat périmé dans la boîte à gants n'est donc pas qu'une amende en puissance.
Un sinistre en tort coûte 36 points de prime pendant cinq ans
L'échelle bonus-malus publiée en annexe des conditions générales Assurance Camionnette d'Ethias donne le chiffre exact, et il surprend toujours.
| Degré | Niveau de prime, base commerciale à 100 % |
|---|---|
| 12 | 90 % |
| 13 | 95 % |
| 14, degré d'entrée | 100 % |
| 15 | 110 % |
| 16 | 116 % |
| 17 | 122 % |
| 18 | 129 % |
| 19, après un sinistre | 136 % |
| 20 | 146 % |
Le mécanisme est brutalement simple : une descente inconditionnelle d'un degré par période d'assurance observée, une montée de cinq degrés par sinistre déclaré ayant donné lieu à indemnisation d'un tiers. Un contrat neuf entre au degré 14, soit 100 %. Un accrochage en tort le propulse au degré 19, soit 136 %, et il faudra cinq années sans le moindre sinistre pour revenir à son point de départ. L'échelle complète va de 45 % au degré 0 à 209 % au degré 22.
Le chiffre qui compte : sur une flotte de quatre camionnettes, deux sinistres en tort la même année suffisent à faire grimper la ligne assurance de plusieurs milliers d'euros sur cinq exercices, pour deux tôles froissées qui en valaient trois mille.
Faut-il lettrer sa camionnette ?
La question paraît hors sujet dans un article d'assurance. Elle ne l'est pas.
La police locale, dans ses conseils de prévention contre le vol d'outillage professionnel, recommande d'utiliser si possible une camionnette non lettrée et sans logo d'entreprise, de la garer près du domicile dans un endroit éclairé et non isolé, et de ne laisser aucun matériel coûteux à bord la nuit. Un flanc qui annonce « électricité générale » annonce aussi ce qu'il y a derrière la tôle.
Face à cette recommandation, il y a votre visibilité commerciale, qui vaut de l'argent, et une extension de contrat qui assure le lettrage lui-même. Les deux logiques se défendent. L'indéfendable, c'est de lettrer le véhicule, de laisser 6 000 euros de matériel dedans le vendredi soir sur un parking de zoning, et de découvrir le lundi que la garantie exigeait une serrure extérieure que personne n'a jamais posée.
Le poste assurance dans le coût réel d'un utilitaire
La prime nette n'est pas le montant que vous payez. Il faut y ajouter la taxe annuelle sur les opérations d'assurance, dont le tarif normal est de 9,25 % lorsque le risque est situé en Belgique, gérée par le SPF Finances. Pour un indépendant ou une société, la prime reste une charge professionnelle, au prorata de l'usage réel.
Pour placer ce poste au bon endroit dans le budget, notre dossier sur le coût réel d'un utilitaire et la fiscalité belge reprend TVA, déduction et taxe de circulation. Deux articles complètent directement celui-ci : arrimer une charge dans un utilitaire, puisque l'arrimage négligent est une exclusion contractuelle, et le comparatif des étagères de camionnette en bois, aluminium ou acier, dont le tarif belge relevé sert de base au chiffrage ci-dessus. Si le choix du véhicule n'est pas encore fait, simple ou double cabine sur un pick-up traite du gabarit, et le comparateur filtre sur la charge utile et le volume.
Sources : AG Insurance, page produit « Pack Marchandises et Matériel » et ses conditions générales du 10 août 2021, consultées le 7 septembre 2026 ; Baloise, page produit « Assurance Transport Compte Propre », consultée le 7 septembre 2026 ; Ethias, conditions générales Assurance Camionnette, articles 43, 44, 45, 47 et 66 ; Police locale, fiche de prévention « Vol d'outillage professionnel dans les camionnettes » ; INAMI, taxe annuelle sur les contrats d'assurance, tarif normal de 9,25 % géré par le SPF Finances ; Ombudsman des Assurances pour les litiges non résolus avec un assureur. Seules vos conditions générales et particulières engagent votre assureur : les clauses citées ici décrivent des produits existants au 7 septembre 2026 et ne valent pas conseil sur votre contrat.
Comparateur Pick-up
Compare tous les pick-up côte à côte.
Comparer maintenant →
Questions fréquentes

Damien, 44 ans, a géré pendant douze ans la flotte d'utilitaires d'une PME de second œuvre dans la région de Namur : achats, entretien, revente, et les galères de carrosserie qui vont avec. Il a vu passer des dizaines de Trafic, Transporter et Master, et il sait ce qui casse, ce qui se revend bien et ce qui coûte cher à l'usage. Il a lancé ce site pour comparer les utilitaires sur ce qui compte vraiment en Belgique : charge utile réelle, volume utile, TVA récupérable et coût au kilomètre — pas la brochure du concessionnaire.